
El hostigamiento de los cobradores lleva al límite a los endeudados en Argentina: “Pensé en quitarme la vida”
El hostigamiento de los cobradores lleva al límite a los endeudados en Argentina: “Pensé en quitarme la vida”
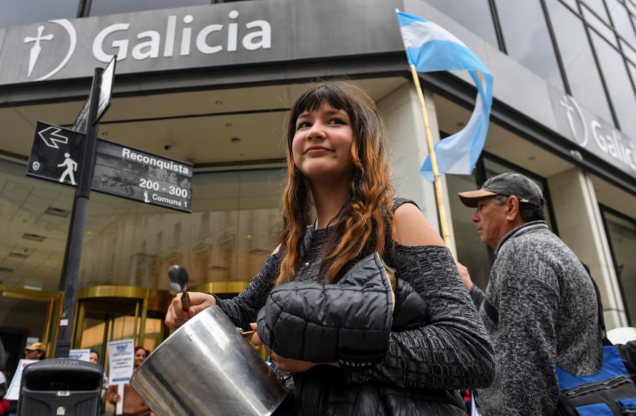
- Al problema de la morosidad creciente en el país se suma otro, vinculado a los mecanismos violentos de cobranza extrajudicial
Cuando a Yackeline, de 33 años, le dieron repentinamente de baja la pensión por discapacidad que cobraba por su niño con autismo, la economía del hogar se le desacomodó y pidió el equivalente a unos 530 dólares a una prestamista del barrio para cubrir los gastos corrientes. En menos de tres meses, su deuda se había multiplicado a 3.600 dólares por un “refinanciamiento” desorbitado que nunca llegó a comprender, mareada por el acoso que empezó a sufrir para que pagara.
“Recibía llamados y mensajes a cualquier hora, me amenazaban con que en cinco minutos estaban en mi casa e incluso me decían que saque a mis hijos. Me pedían dinero en cualquier momento y yo, desesperadamente, buscaba otros prestamistas para pagarles”, cuenta esta mujer, que es madre de tres hijos, sostén de su familia y vive en la localidad de La Matanza, en el conurbano de Buenos Aires. Partiendo de ese endeudamiento inicial de 530 dólares, terminó en pocos meses con compromisos pendientes por alrededor de 13.100 dólares con siete prestamistas distintos.
En los últimos años, las dificultades de los hogares argentinos para hacer frente a sus deudas se multiplicaron. Sobre todo en aquellas contraídas con entidades no bancarias, como billeteras virtuales y empresas de crédito inmediato, que explican el 90,6% de las personas morosas, aunque son menos representativas en términos de volumen de dinero: solo el 26,2% del total prestado en mora. En muchos casos, estudios jurídicos y agencias de cobranza compran los derechos para reclamar por esas deudas y aplican sus propios métodos para hacerlo, incluso por fuera de la ley. Así, sobre el problema inicial que es el endeudamiento se monta otro: el hostigamiento permanente que sufren las personas endeudadas, que las expone a una situación límite.
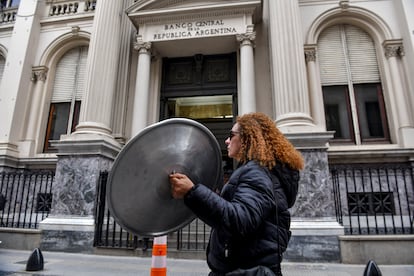
Representantes del Movimiento de Familias Endeudadas frente al edificio del Banco Central de Argentina. Enrique García Medina
Yackeline hace comida para vender: pizzas, helados, rosquitas. “Siempre se me ocurre algo”, dice. Pero hace unos días volvió de la feria llorando: no pudo vender nada y terminó regalándole la mercadería a una mujer que pedía limosna. A veces, su hija mayor, de 13 años, no va a la escuela para ayudarla a cocinar. “Trabajamos todo el día para ellos, pero igual así no llegamos. Yo ya ni duermo”, dice sobre los prestamistas que, según asegura, la empujaron al extremo: “Pensé en quitarme la vida. Llega un momento en que no podés más”.
Los casos se repiten. Erica —quien también decidió preservar su apellido— expuso en la Legislatura de Buenos Aires el caso de su propia familia: su hermana Camila, de 23 años, que hacía muy poco había logrado independizarse e irse de su casa, se suicidó en noviembre de 2025. Fue luego de que amenazaran por teléfono a sus padres con un embargo, a partir de una deuda que ella había contraído. “A pocos días del entierro seguían llegando personas a dejar avisos de deuda en la puerta de la casa de mi papá”, contó Erica en una audiencia convocada por el peronismo para escuchar el testimonio de decenas de personas en situaciones similares.
Pese a la negativa del Gobierno de Javier Milei a intervenir, por considerarlo un “problema entre privados”, el endeudamiento de las familias argentinas ha ido tomando relevancia en la discusión pública del país sudamericano. Los datos oficiales no permiten observar una expansión extraordinaria de la cantidad de hogares que recurren al financiamiento (que se mantiene estable desde 2016 en torno al 59%), sino que lo que ha aumentado sustancialmente en los últimos años es la dificultad para hacer frente a las obligaciones asumidas, algo que se vincula sobre todo al deterioro de los ingresos y a las tasas que les ofrecen, muy por encima de la inflación del país.
Según datos del Banco Central, el número de personas con al menos una deuda impaga se mantuvo más o menos estable en torno al 13,6% hasta octubre de 2024 y comenzó a escalar después, hasta alcanzar el 26,6% en julio de 2026. Si se mira la cantidad de dinero prestado, la irregularidad —que se mantuvo por debajo del 4% hasta 2025— llegó en julio a 18%.
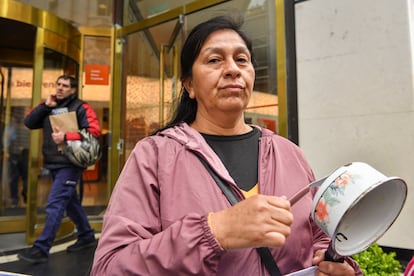
Protesta de familias endeudadas en el microcentro de Buenos Aires (Argentina). Enrique García Medina
“En la audiencia quedó claro que todo el mundo quiere pagar, pero no encuentra forma de hacer entender que las condiciones que les exigen no les resultan posibles”, precisa Leandro Santoro, el legislador que impulsó la iniciativa. Señala “la actitud violenta” de los agentes de cobranza extrajudiciales, que hacen llamados simulando que son fiscales o incluso policías; envían documentos falsos y amenazan con embargos inminentes, sin tener las facultades para hacerlo.
Santoro ha impulsado un proyecto de ley para modificar la regulación de la cobranza extrajudicial y agregar sanciones a quien no la respete. “No se puede acosar a la gente, hostigar a las familias, hacerse presente en los lugares de trabajo, mandarles mensajes de texto a sus conocidos o fraguar documentación judicial”, precisa. Además, el proyecto presentado en la Legislatura porteña limita la cantidad de veces que la persona deudora puede ser contactada y restringe los horarios permitidos para hacerlo, excluyendo la noche y los domingos.
Ramiro Geber es uno de los abogados del Movimiento de Familias Endeudadas y asegura que, antes que cualquier asesoría legal, lo primero que deben hacer es contener emocionalmente a las personas que se acercan. “Llegan a nosotros muy deprimidos, con miedo. Dicen: ‘Yo ya no sé más qué hacer, quiero salir de esta situación’”, apunta. Cuenta el caso de un hombre que recibió 164 mails y 48 mensajes de WhatsApp en dos días. Los últimos decían: “Te voy a mandar los colombianos a tu casa”. Había tomado un crédito inmediato en una aplicación —sin registro formal en el país— llamada SeguroAmigo, que ofrece tasas del 100% por ocho días y un 5% extra diario por el atraso en el repago. A cambio, no exige documentación que acredite la solvencia del tomador de deuda.
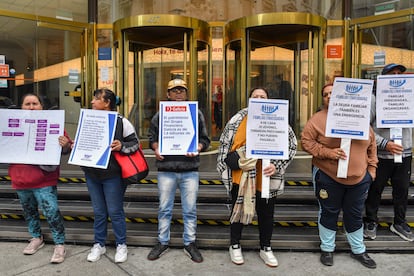
Bloqueo en el Banco Galicia y el Banco Macro, el 9 de septiembre. Enrique García Medina
En las reseñas de la aplicación, varios cuentan sus experiencias: que los amenazaban para el cobro con fotos de cabezas cortadas o con denunciar en redes que son pedófilos o violadores, entre otras cosas. “Sentimos el acoso recibido, ya abrimos investigación. Nuestra cobranza depende de un socio externo”, responde en algunos casos un supuesto representante de la empresa.
El artículo 175 bis del Código Penal argentino establece la existencia del delito de usura cuando se aprovecha la necesidad, la ligereza o la inexperiencia de una persona para cobrarle intereses o ventajas económicas claramente desproporcionadas. La norma también alcanza a quien, sabiendo que se trata de un crédito usurario, lo adquiere, lo transfiere o intenta hacerlo valer, explica Geber. Si bien es posible mejorar las condiciones de repago si inician reclamos particulares, lo cierto es que muchos de los endeudados están demasiado sumidos en la urgencia del día a día para buscar representación legal e iniciar acciones legales.
Aunque el Congreso busca forzarlo con múltiples iniciativas, Milei no tiene previsto motorizar una política nacional de desendeudamiento, como sí ha existido, por ejemplo, en Brasil, con el programa Desenrola Brasil, impulsado por Luiz Inácio Lula da Silva en 2023, que tuvo otra edición este año. Según ha dicho en entrevistas, el mandatario cree que quien se endeuda es responsable de esa decisión —“¿O les pusieron una pistola en la cabeza para hacerlo?”— y “pedirle una solución al Estado es pasarle la cuenta a otros”.
Hasta el momento se ha mantenido firme en esta postura, incluso cuando distintos relevamientos muestran que en muchos casos la deuda se toma para cubrir gastos domésticos, necesidades básicas. “No hay que confundir la empatía con las políticas públicas”, lo refrendó su ministro de Economía, Luis Caputo.

Comments (0)